MP 1.399/2026: o Imposto Seletivo em 2027
As alíquotas do novo imposto sobre bebidas, cigarros, veículos e apostas, quando a cobrança começa e o que a sua empresa precisa revisar agora.
Em resumo
A MP 1.399/2026 fixa as alíquotas do Imposto Seletivo (IS) para 2027, com efeitos a partir de 2 de fevereiro de 2027. O IS é o tributo federal da Reforma Tributária (EC 132/2023 e LC 214/2025) que recai sobre bens e serviços prejudiciais à saúde ou ao meio ambiente e que passa a ocupar o espaço do IPI.
Na prática, para 2027 a MP transpõe as atuais alíquotas do IPI para o IS, multiplicadas por um “fator de conversão”. O fator compensa o fato de a base do IS não incluir ICMS, PIS e Cofins. Ficam sujeitos ao imposto veículos, aeronaves, embarcações, produtos fumígenos, bebidas alcoólicas, bebidas açucaradas e concursos de prognósticos. A extração de bens minerais tem alíquota zero em 2027.
O regime é transitório (“Regime de Implementação Gradual”). O Executivo deve enviar até 31/05/2027 um projeto de lei com as alíquotas definitivas a partir de 2028.
Vigência e natureza jurídica
A MP está em vigor desde 04/11/2026, mas só produz efeitos a partir de 02/02/2027 (art. 19). A data corresponde aos 90 dias da anterioridade nonagesimal contados da publicação. Ela vale até que comece a produzir efeitos a lei de alíquotas definitivas prevista no art. 15.
| Marco | Data |
|---|---|
| Publicação (DOU, edição extra) | 04/11/2026 |
| Início dos efeitos | 02/02/2027 |
| Fim do regime especial do art. 6º (fumígenos, alíquotas zero, pequenos produtores) | 31/12/2027 |
| Envio do PL de alíquotas definitivas ao Congresso | até 31/05/2027 |
| Alíquotas definitivas por lei | a partir de 01/01/2028 |
A base constitucional é o art. 62 combinado com o art. 153, § 6º, VI, da CF, que exige lei ordinária para fixar as alíquotas do IS. Por ser medida provisória, o texto ainda depende de conversão em lei pelo Congresso (60 + 60 dias) e pode ser alterado.
Como a alíquota é calculada
A alíquota inicial é definida de três formas:
- Veículos: alíquota-base do Anexo I (6,3% para automóveis da posição 87.03; 3,9% para picapes e comerciais leves), somada aos ajustes de sustentabilidade dos Anexos II e III.
- Cigarros e cigarrilhas (TIPI 2402.20.00, exceto Ex 01, e 2402.10.00 Ex 01): alíquotas ad valorem e específica do art. 212-B do RIPI (Decreto 7.212/2010), vigentes em 04/11/2026.
- Demais produtos: a alíquota de IPI da TIPI (Decreto 11.158/2022) vigente em 04/11/2026.
O fator de conversão (de 1,00 a 1,25) compensa a exclusão de ICMS, PIS e Cofins da base de cálculo do IS. Um decreto pode reduzir esses fatores até o piso de 1,00, com base em estudos da Receita Federal (art. 3º, §§ 3º a 5º). As reduções, porém, só valem depois do ajuste das alíquotas de referência do IBS e da CBS (art. 156-A, § 9º, da CF), salvo se o efeito acumulado elevar a alíquota de referência da CBS em menos de 0,005 ponto percentual.
Alíquotas por produto em 2027
As alíquotas finais vão de 0,5% (concursos de prognósticos) a 66,7% mais R$ 3,50 por vintena (cigarros).
| Produto (NCM/SH) | Alíquota inicial | Fator de conversão | Alíquota final |
|---|---|---|---|
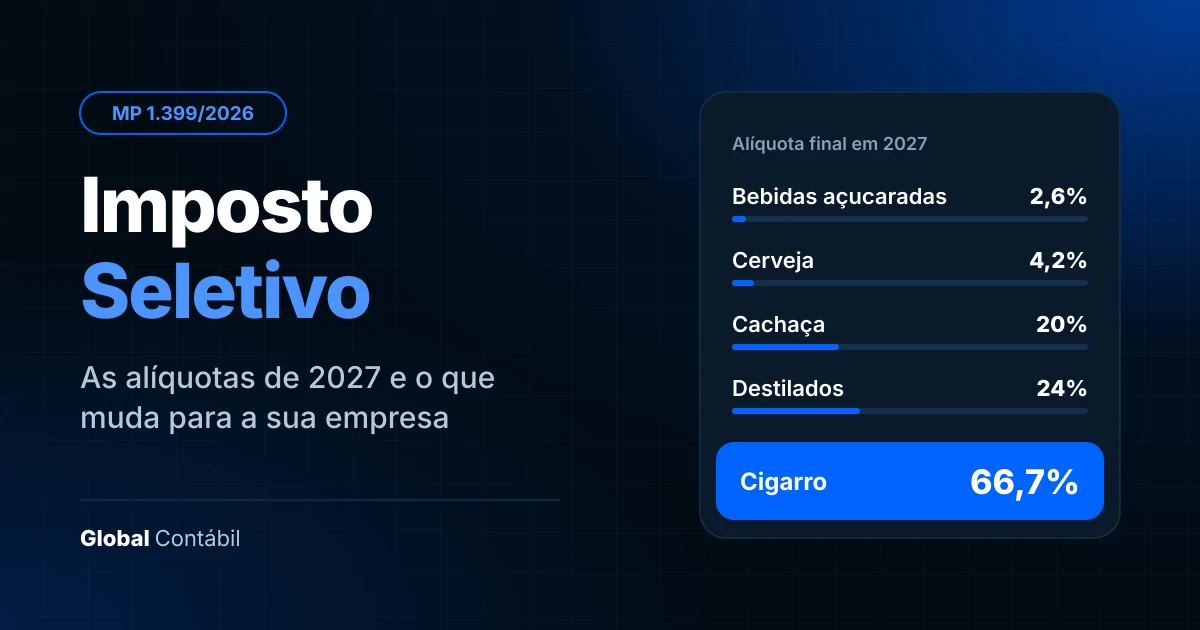
| Bebidas açucaradas (2202.10.00) | 2,6% | 1,00 | 2,6% |
| Cervejas de malte (22.03) | 3,9% | 1,07 | 4,2% |
| Vinhos (22.04) e fermentados (22.06), com as exceções abaixo | 6,5% | 1,23 | 8,0% |
| Vermutes (22.05) | 9,75% | 1,23 | 12,0% |
| Vinhos da Madeira, do Porto e de Xerez | 13% | 1,23 | 16,0% |
| Fermentados acima de 14% de teor alcoólico (2206.00.90) | 13% | 1,23 | 16,0% |
| Bebidas refrescantes abaixo de 8% (2208.90.00) | 13% | 1,23 | 16,0% |
| Cachaça e aguardentes de cana, exceto as de melaço (2208.40.00) | 16,25% | 1,23 | 20,0% |
| Demais destilados (22.08), incluídos rum e aguardentes de melaço | 19,5% | 1,23 | 24,0% |
| Cigarros e cigarrilhas (art. 3º, § 1º, II) | 66,7% | 1,00 | 66,7% + R$ 3,50 |
| Demais produtos fumígenos (24.01 a 24.04) | 30% | 1,25 | 37,5% |
| Automóveis (87.03) | 6,3% + ajustes | 1,21 | inicial × 1,21 |
| Picapes e comerciais leves (8704.21, 8704.31 e outros) | 3,9% + ajustes | 1,21 | inicial × 1,21 |
| Aeronaves (88.02, exceto 8802.60.00) | 6,5% | 1,04 | 6,8% |
| Barcos a motor (8903.3) | 10% | 1,20 | 12,0% |
| Demais embarcações de recreio ou esporte a motor (89.03) | 6,5% | 1,20 | 7,8% |
| Concursos de prognósticos (art. 244 da LC 214) | – | – | 0,5% |
Até 31/12/2027, as alíquotas específicas (em reais) sobre bebidas alcoólicas e fumígenos ficam zeradas, exceto para cigarros e cigarrilhas (art. 6º, II). O IS de 2027 é, portanto, essencialmente ad valorem.
Veículos: critérios de sustentabilidade
No caso dos veículos, a alíquota funciona como um “IPI Verde”. A alíquota-base sobe ou desce em pontos percentuais conforme cinco critérios, que reaproveitam os parâmetros do Programa Mover (Decretos 12.549/2025 e 12.435/2025). O critério de maior peso é o combustível:
| Fonte de energia / propulsão | Automóveis (87.03) | Picapes e comerciais leves |
|---|---|---|
| Elétrico | −2,0 | −2,0 |
| Híbrido recarregável flex/etanol | −2,0 | −2,0 |
| Híbrido completo flex/etanol | −1,5 | −1,5 |
| Híbrido leve flex/etanol | −1,0 | −1,0 |
| Etanol | −0,5 | −0,5 |
| Flex-fuel | 0,0 | 0,0 |
| Híbrido recarregável gasolina | +2,0 | +0,5 |
| Híbrido completo gasolina | +3,0 | +1,0 |
| Híbrido leve gasolina | +4,5 | +1,75 |
| Híbrido recarregável diesel | +3,0 | +1,0 |
| Híbrido completo diesel | +4,0 | +1,5 |
| Híbrido leve diesel | +5,5 | +2,0 |
| Gasolina | +6,5 | +2,25 |
| Diesel | +12,0 | +2,5 |
Os outros quatro critérios são:
- Eficiência energética: −2,0 (item 2 do Anexo III do Decreto 12.549) ou −1,0 (item 3).
- Potência: nos automóveis, de −2,15 (até 55 kW) a +6,50 (acima de 290 kW). Nas picapes, de −0,25 (até 85 kW) a +3,0 (acima de 290 kW).
- Segurança estrutural e assistência à direção: −1,0 se o veículo atender ao item 2 do Anexo IV do Decreto 12.549.
- Reciclabilidade: −2,0 (item 17) ou −1,0 (item 18) do Anexo III do Decreto 12.435.
Exemplos ilustrativos (nossos cálculos)
- Automóvel a gasolina de 150 kW que não atende a nenhum critério de redução: (6,3 + 6,5 + 3,0) × 1,21 ≈ 19,1%.
- Automóvel flex de 70 kW que atende aos critérios de eficiência (item 2), segurança e reciclabilidade (item 17): (6,3 + 0 − 2,0 − 0,25 − 1,0 − 2,0) × 1,21 ≈ 1,3%.
Alíquota zero, não incidência e regras transitórias
Alíquota zero permanente (art. 4º)
- Veículos adquiridos por pessoas com deficiência ou com TEA e por taxistas, quando a Receita Federal tiver reconhecido o direito ao regime diferenciado (arts. 149, 153 e 420 da LC 214).
- Veículos com registro de “versão sustentável” no MDIC (art. 11 da Lei 14.902/2024 – Mover), desde que atendam cumulativamente aos critérios de emissão de CO₂ “do poço à roda”, reciclabilidade, etapas fabris no País e categoria.
- Embarcações e aeronaves sustentáveis, com propulsão elétrica ou outra que não emita CO₂ diretamente.
Não incidência (art. 5º)
- Caminhões, ou seja, veículos de carga com peso bruto total de 3.500 kg ou mais, inclusive com carroceria inacabada ou furgão. Picapes não são caminhões, qualquer que seja o peso.
- Veículos, aeronaves e embarcações de uso operacional exclusivo das Forças Armadas e da segurança pública.
Regras transitórias, válidas até 31/12/2027 (art. 6º)
- Fumígenos: com preço de varejo tabelado, a base é 15% do preço de venda no varejo. Sem preço tabelado, a base é o valor líquido (sem ICMS, CBS e IBS) da primeira operação entre partes não relacionadas.
- Alíquota zero: automóveis e aeronaves das Notas Complementares 87-2 e 88-1, “c”, da TIPI; aquisições e arrendamentos das NC 89-1 e 88-1, “a” e “b”; e bens minerais extraídos.
- Redução de 50%: aquisição ou arrendamento previstos na NC 88-2 da TIPI.
- Pequenos produtores de bebidas alcoólicas: cervejarias, vinícolas, produtores de licores, destilarias e cooperativas formadas só por eles, com fornecimento abaixo de 250 mil litros de álcool no ano anterior. O volume é somado com o de todos os estabelecimentos e partes relacionadas. A redução da alíquota ad valorem segue o Anexo VI:
| Volume de álcool no ano anterior | Redução da alíquota |
|---|---|
| Até 50.000 litros | 40% |
| Acima de 50.000 até 125.000 litros | 20% |
| Acima de 125.000 até 250.000 litros | 10% |
O volume de álcool é o volume da bebida multiplicado pelo teor alcoólico (% v/v a 20 °C).
Importação e loja franca
Na importação, o IS pode sair mais caro que no mercado interno. Quando a base é o valor aduaneiro acrescido do Imposto de Importação (art. 434, § 2º, da LC 214), aplica-se um fator de ajuste adicional, cumulativo com o fator de conversão (art. 8º):
- 1,17 para veículos, embarcações e aeronaves.
- 1,45 para bebidas alcoólicas e açucaradas.
- 1,00 nos demais casos, inclusive fumígenos tributados pelo preço de referência.
O Executivo pode reduzir esses fatores até 1,00 com base na margem bruta média do setor, pela fórmula FA = 1 / (1 − MB). A margem é calculada pela média dos dois anos anteriores. Valem também duas regras:
- Diferimento: quando houver diferimento do pagamento na importação (art. 76, § 3º, da LC 214), ele alcança o IS (art. 9º).
- Loja franca: a suspensão do IS converte-se em alíquota zero com a venda do bem, observados os limites da legislação aduaneira (art. 10).
Apuração assistida, extinção de débitos e obrigações
A principal novidade operacional é a apuração assistida (art. 12). A Receita Federal poderá calcular o saldo do IS do período a partir das notas fiscais eletrônicas, dos pagamentos e de outras informações disponíveis. O contribuinte, então, só poderá apurar o imposto fazendo ajustes sobre esse cálculo.
- Confirmar ou ajustar a apuração assistida equivale a confissão de dívida e constitui o crédito tributário.
- Não se manifestar até o prazo de conclusão da apuração (art. 430, I, da LC 214) faz o saldo ser presumido correto e constituído.
- Mesmo assim, a Receita mantém o direito de lançar de ofício diferenças apuradas depois.
A MP traz ainda estas regras:
- Cancelamento de nota fiscal: o IS pode ser abatido no período do cancelamento ou nos seguintes, mesmo que já tenha sido declarado ou recolhido (art. 11).
- Formas de extinção do débito (art. 14): pagamento pelo contribuinte, split payment, pagamento pelo responsável, abatimento por devoluções e compensação (arts. 73 e 74 da Lei 9.430/1996).
- Plataforma eletrônica da Receita: reúne apuração, pagamento e canal de atendimento. As integrações mínimas são gratuitas; serviços automatizados adicionais podem ser cobrados (art. 13).
- Normas do IPI que continuam valendo: o contribuinte do IS segue sujeito às normas do RIPI que não tratam especificamente do IPI, inclusive o preço mínimo de venda de cigarros (art. 220-A do RIPI; art. 17 da MP).
- Efeito sobre a CBS: a arrecadação estimada do IS reduzirá a alíquota de referência da CBS em 2027 (art. 16).
Pontos de atenção jurídicos
O ponto mais sensível é a eficácia em 2027. Os demais podem gerar discussões pontuais.
- Conversão em lei até 31/12/2026 (art. 62, § 2º, da CF). MP que institui ou majora impostos só produz efeitos no exercício seguinte se for convertida em lei até o último dia do ano em que foi editada. As exceções são II, IE, IPI, IOF e imposto extraordinário de guerra, e o IS (art. 153, VIII) não está entre elas. Com o recesso parlamentar a partir de 23/12, o prazo é curto. Sem conversão em 2026, há argumento consistente de que a cobrança só valeria em 2028. Também em 04/11/2026, o Executivo enviou ao Congresso uma PEC que “altera o ADCT para disciplinar a transição para a cobrança do Imposto Seletivo” (Mensagem 829). O texto da PEC não consta das páginas analisadas, mas ela pode buscar resolver justamente essa questão.
- Redução de alíquotas por decreto. A CF exige lei para fixar as alíquotas do IS e não inclui o IS entre os impostos que o Executivo pode alterar (art. 153, § 1º). A redução dos fatores de conversão e de ajuste por ato do Executivo (arts. 3º, § 3º, e 8º, § 3º) pode, em tese, ser questionada. Como só beneficia o contribuinte, o risco prático é baixo.
- Crédito constituído pelo silêncio na apuração assistida. Presumir correto o saldo calculado pelo Fisco quando o contribuinte não se manifesta gera tensão com o art. 142 do CTN e com o devido processo legal. O modelo, porém, segue a lógica já adotada na LC 214 para IBS e CBS. Na prática, o contribuinte deve revisar toda apuração assistida dentro do prazo.
- Tratamento da importação. Os fatores de ajuste de 1,17 e 1,45 aumentam a carga sobre produtos importados. Podem surgir discussões sobre isonomia e tratamento nacional (GATT), embora a MP justifique os fatores pela margem bruta do setor.
- Referências “congeladas”. A TIPI, o RIPI e os decretos do Mover são aplicados na redação vigente em 04/11/2026. Alterações posteriores desses atos não mudam o IS de 2027.
- Caráter provisório. Bens minerais têm alíquota zero e as alíquotas específicas estão zeradas apenas até 31/12/2027. A lei prevista para 2028 pode alterar substancialmente esse quadro.
Quem é afetado e próximos passos
São diretamente afetados os fabricantes, importadores e distribuidores de veículos, aeronaves, embarcações, bebidas alcoólicas e açucaradas, cigarros e demais fumígenos. Também entram as operadoras de concursos de prognósticos, as mineradoras (alíquota zero apenas em 2027) e as lojas francas. O varejo sentirá os efeitos pelo preço.
- Classificar corretamente cada produto na NCM e identificar a alíquota de IS de 2027.
- Para veículos, levantar a propulsão, a potência, a eficiência energética, a segurança e a reciclabilidade de cada modelo, e avaliar o registro de “versão sustentável” no Mover.
- Para bebidas, calcular o volume de álcool fornecido em 2026 (incluídas as partes relacionadas) para verificar o enquadramento como pequeno produtor.
- Revisar a precificação e os contratos de fornecimento de 2027, considerando o fim do IPI e a entrada do IS.
- Para importadores, recalcular o custo de entrada com o fator de ajuste (1,17 ou 1,45).
- Adequar sistemas e emissão de notas fiscais e designar um responsável por revisar a apuração assistida dentro do prazo.
- Acompanhar a tramitação da MP e da PEC (Mensagem 829), principalmente a conversão em lei até 31/12/2026, e a regulamentação pelo Executivo e pela Receita Federal.
Fonte: Medida Provisória nº 1.399, de 4 de novembro de 2026, publicada no DOU de 04/11/2026, Seção 1, Edição Extra nº 207-B, pp. 1 a 4. Os exemplos numéricos são ilustrativos e não substituem a análise do caso concreto.